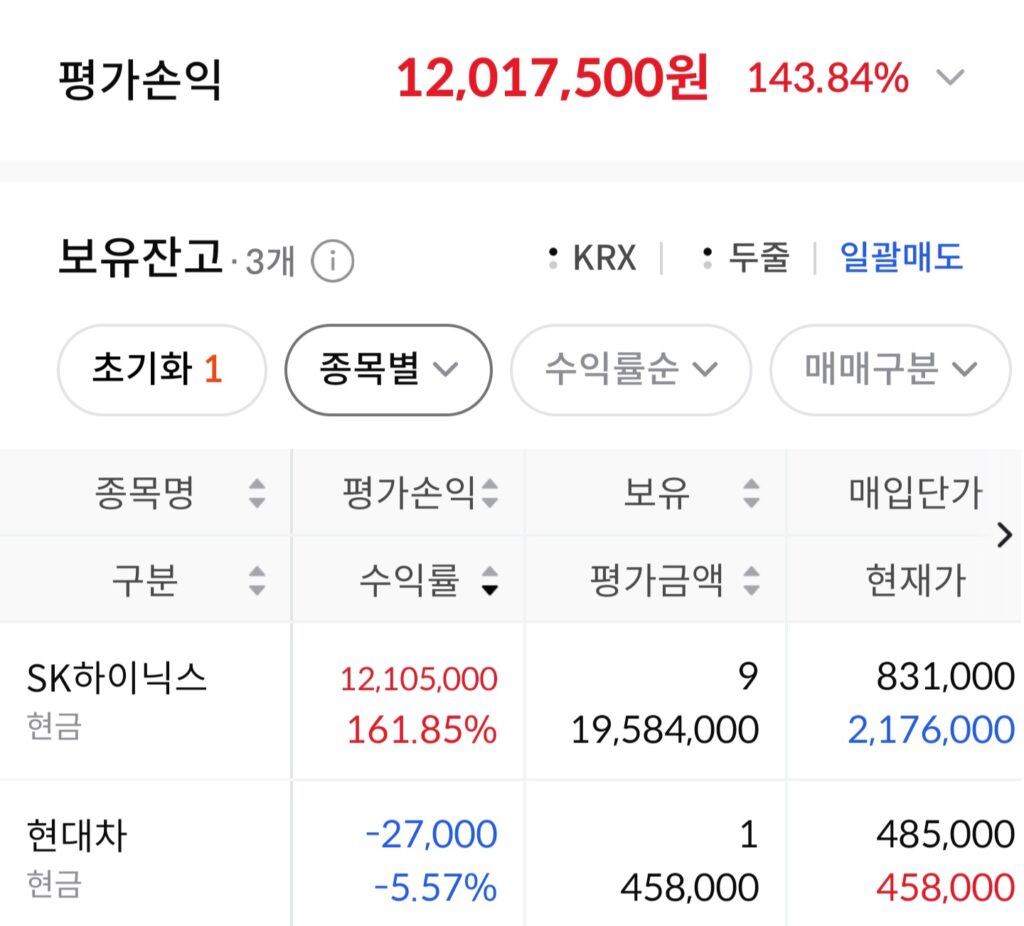
예전에 비해 수익률이 많이 내려오긴 했네요… 슬픔 ㅠㅠ
▶ 나스닥 ADR 상장: ‘저평가 해소’의 시작점
최근 SK하이닉스 주가가 고점 대비 하락한 것은 반도체 섹터 전반에 대한 쏠림 현상 우려와 글로벌 증시의 변동성 때문이었습니다. 하지만 미국 ADR(미국주식예탁증서) 상장은 단순히 자금을 조달하는 것을 넘어 ‘코리아 디스카운트’를 걷어내는 강력한 이벤트입니다.
- 글로벌 접근성 확대: 한국 증시에 묶여 접근이 어려웠던 글로벌 기관 투자자들이 미국 시장을 통해 직접 SK하이닉스에 투자할 수 있게 됩니다.
- 밸류에이션 재평가: 현재 SK하이닉스는 경쟁사인 마이크론 등 글로벌 반도체 기업 대비 PER(주가수익비율)이 낮게 형성되어 있습니다. 미국 상장을 통해 마이크론 수준의 밸류에이션을 적용받는다면 산술적으로 약 20~30% 이상의 상승 여력이 있다는 분석이 나옵니다.
- 흥행 청신호: 이번 상장 청약에 기관 수요가 7배 이상 몰리는 등 글로벌 시장의 기대감이 매우 큽니다. 이는 주가의 하방 경직성을 확보해 주는 강력한 요인입니다.
▶ 매도하지 말아야 할 이유: ‘AI 메모리’의 본질
주가가 떨어졌음에도 불구하고 여전히 ‘홀드(Hold)’를 외치는 근본적인 이유는 SK하이닉스의 HBM(고대역폭 메모리) 시장 지배력에 있습니다.
- 대체 불가능한 기술력: AI 고도화와 컴퓨팅 인프라 투자가 확대됨에 따라 HBM 수요는 중장기적으로 계속 증가할 수밖에 없습니다. SK하이닉스는 이 시장에서 압도적인 점유율을 차지하고 있습니다.
- 미국 내 생산 거점 구축: 인디애나주 패키징 공장 등 미국 내 생산 기지 다변화는 향후 지정학적 리스크를 줄이고 고객사(빅테크 기업)와의 협력을 공고히 하여 수익성을 방어할 것입니다.
- 안정적인 재무 건전성: 2026년 전략 목표로 100조 원 이상의 순현금 확보를 제시했을 만큼, 메모리 사이클의 변동성을 버티고 지속적인 투자를 집행할 수 있는 기초 체력이 매우 탄탄합니다.
[참고: 반도체 밸류 체인과 HBM 구조]
SK하이닉스의 경쟁력이 어디에서 나오는지 이해하시면 주가 조정 시에도 흔들리지 않는 중심을 잡을 수 있습니다.
요약 및 조언
지금의 하락은 고점 대비 30%가량 조정받은 구간으로, 단기적인 시장 심리 위축에 의한 것이지 회사의 펀더멘털(기초 체력)이 훼손된 것이 아닙니다.
- 상장 효과는 이제 시작: 나스닥 상장이 본격화되는 시점부터 글로벌 자금 유입이 기대됩니다.
- 장기적 관점: AI 반도체 시장의 개화는 이제 초기 단계입니다. 중장기적인 성장성을 고려한다면, 현재의 변동성을 매도의 이유로 삼기보다는 기업 가치 재평가 과정을 지켜보는 인내심이 필요한 시기라고 판단됩니다.
물론 주식 시장에는 변수가 항상 존재하므로, 포트폴리오의 비중을 다시 한번 점검해 보시되 ‘왜 이 종목을 처음 샀는지’에 대한 본질을 다시 한번 생각해보시는 것은 어떨까요?